【2026年版】中小企業経営強化税制とは?生産性と働き方の改善に活用しよう
公開日:2026年09月02日
この記事に書いてあること
中小企業の生産能力の拡大や、業務効率化につながる設備投資。将来に向けた実施の必要性を感じていても、予算等の都合で踏み切れない経営者も多いのではないでしょうか。そこでこのコラムでは、企業の攻めの設備投資を後押しする「中小企業経営強化税制」について解説。制度の概要から申請ステップ、活用ポイントまでを網羅的にお伝えします。
中小企業経営強化税制とは?
中小企業経営強化税制とは、中小企業の経営力や生産性向上のための設備投資を後押しする制度です。中小企業等経営強化法の認定を受けた「経営力向上計画」に基づいて、対象設備の取得や製作等を行った場合に、即時償却または取得価額の10%の税額控除という税務面での優遇を受けることができます。適用期限は、2026年度末(2027年3月31日)までです。
対象企業
中小企業経営強化税制の対象企業は、以下のとおりです。
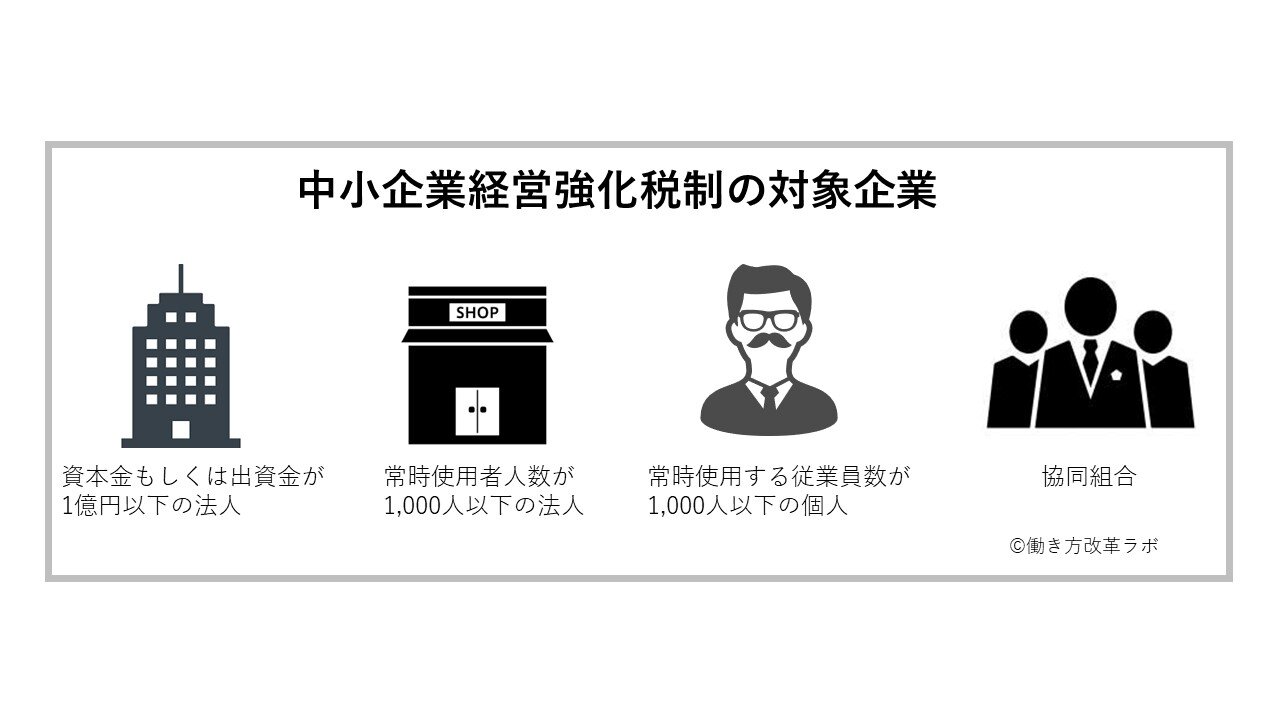
- ・資本金もしくは出資金が1億円以下の法人
- ・資本もしくは出資を有しない法人のうち、常時使用者数が1,000人以下の法人
- ・常時使用する従業員数が1,000人以下の個人
-
・協同組合等
(前3事業年度の所得金額の平均額等が15億円を超える法人は対象外)
中小企業経営強化税制で受けられる優遇
中小企業経営強化税制で受けられる優遇は、以下のいずれかです。
税額控除
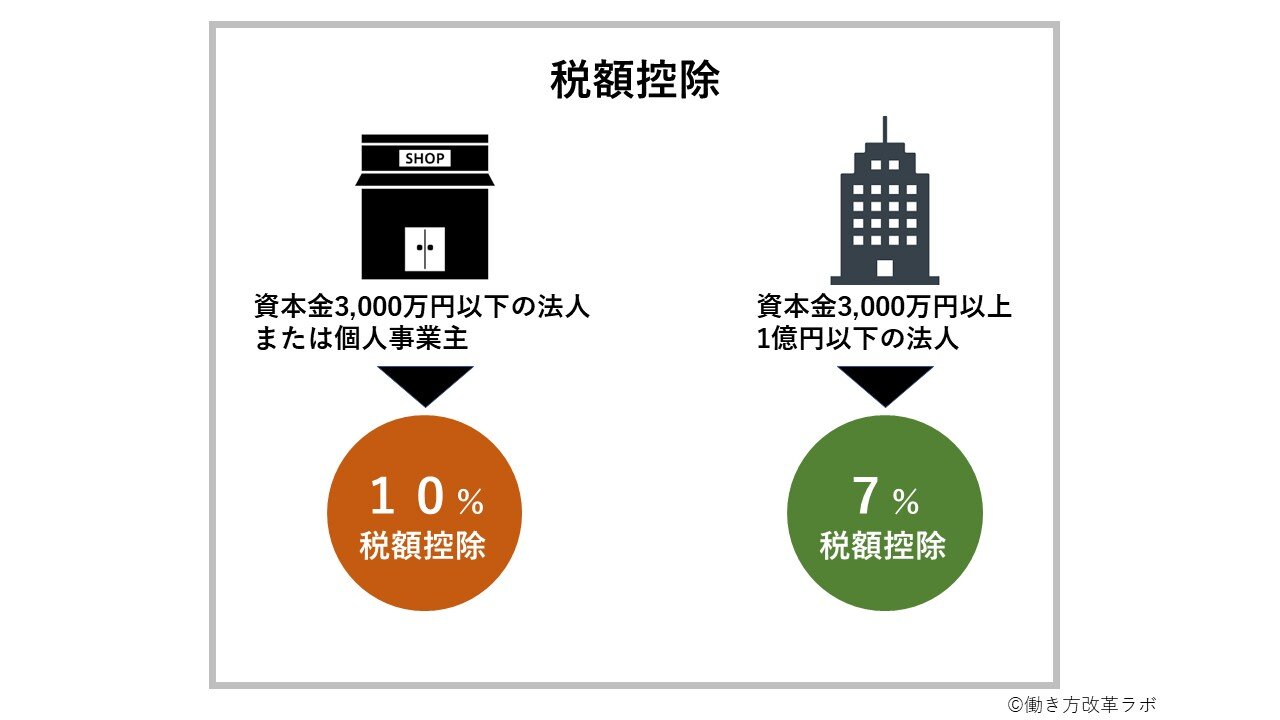
設備の取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、法人税額または所得税額から控除できます。控除額の上限は、その事業年度の調整前法人税額の20%です。税額控除額が法人税額の20%を超えて当該年度に控除しきれなかった場合は、翌年度への繰り越しが可能です。
即時償却
設備費用の全額を、設備を事業に使い始めた年度の経費として一括で計上できます。通常、設備などの固定資産の取得費用は、耐用年数に応じて年ごとに分割して経費として計上する「減価償却」を行う必要があります。ただ、中小企業経営強化税制を活用すれば、設備の取得価額の全額を一括計上できるため、設備を使い始めた年度の課税所得を、まとまった金額分、減らすことができます。
中小企業経営強化税制を利用するメリット
中小企業経営強化税制を活用することで得られるメリットは次のとおりです。
節税ができる
中小企業経営強化税制の最大のメリットは、税金の負担を減らせることです。生産性や収益力向上、労働環境改善に役立つ設備投資を、優遇措置を受けながら進めることができます。
働き方改革の取り組みを推進できる
中小企業経営強化税制は、労働環境に関わる設備も対象です。工場や店舗、作業場などの生産等活動を行う現場内に設置される施設(食堂、休憩室、更衣室、シャワールーム、仮眠室など)の附属設備(電気設備、冷暖房設備、可動式間仕切りなど)や、リモートワークを効率化する備品、またWeb会議システムや勤怠管理システムなどのソフトウェアの導入にも活用できます。従業員が使う設備の利便性向上や、業務効率化による労働環境改善といった働き方改革の取り組みにも有効なのが、中小企業経営強化税制の特徴です。
設備投資の4つの類型
中小企業経営強化税制には、設備の目的に応じて要件や手続き方法が異なる4つの類型があります。その内容は以下のとおりです。
生産性向上設備(A類型)
生産性を高める設備の導入が対象の類型です。以下のふたつの条件を満たす設備について申請ができます。
- ① 一定期間内に販売されたモデルであること(最新型である必要はない)
- ② 経営力向上の指標(単位時間当たりの生産量、歩留まり率、投入コスト削減率のいずれか)が、旧モデルと比較して年平均1%以上向上していること
対象設備は以下のとおりです。
| 設備の種類 | 用途・細目 | 最低価額 | 販売開始時期 |
|---|---|---|---|
| 機械装置 | すべて | 160万円以上 | 10年以内 |
| 工具 | 測定工具および検査工具 | 40万円以上 | 5年以内 |
| 器具備品 | すべて | 40万円以上 | 6年以内 |
| 建物附属設備 | すべて | 60万円以上 | 14年以内 |
| ソフトウェア | 設備の稼働状況等に係る情報収集機能及び分析・指示機能を有するもの | 70万円以上 | 5年以内 |
収益力強化設備(B類型)
企業が策定した「投資計画」実現のための収益力強化を促す設備が対象です。以下の表の設備のうち、「年平均の投資利益率が年7%以上となること」について、投資計画に記載した投資目的を達成するために必要不可欠な設備であることが要件です。
| 設備の種類 | 用途・細目 | 最低価額 |
|---|---|---|
| 機械装置 | すべて | 160万円以上 |
| 工具 | すべて | 40万円以上 |
| 器具備品 | すべて | 40万円以上 |
| 建物附属設備 | すべて | 60万円以上 |
| ソフトウェア | すべて | 70万円以上 |
経営資源集約化設備(D類型)
事業承継を通じた経営資源の集約化を進めるための設備が対象です。以下の表の設備のうち、経営力向上計画に事業承継等事前調査に関する事項の記載があるもので、経営力向上計画に従って事業承継等を行った後に取得・製作・建設するものが該当します。
| 設備の種類 | 用途又は細目 | 最低価額 |
|---|---|---|
| 機械装置 | すべて | 160万円以上 |
| 工具 | すべて | 40万円以上 |
| 器具備品 | すべて | 40万円以上 |
| 建物附属設備 | すべて | 60万円以上 |
| ソフトウェア | すべて | 70万円以上 |
また、上記の設備条件に加えて、計画終了年次の修正ROA(総資産利益率)または有形固定資産回転率が、以下の要件を満たす必要があります。
| 計画期間 | 有形固定資産回転率 | 修正ROA |
|---|---|---|
| 3年 | +2% | +0.3%ポイント |
| 4年 | +2.5% | +0.4%ポイント |
| 5年 | +3% | +0.5%ポイント |
経営規模拡大設備(E類型)
E類型は、売上高100億円超を目指す中小企業の投資計画に係る設備が対象の制度です。対象企業は、売上高10億円超90億円未満の法人です。申請には、「100億宣言ポータルサイト」で「売上高100億円」を目指す宣言を行い、「売上高100億円超を目指すロードマップ」などを含む投資計画を作成する必要があります。なお、この類型は法人税に関する措置のため、個人は税制措置の対象外です。
以下の表の設備のうち、次のふたつの要件を満たすものが対象です。
- ① 年平均の投資利益率が7%以上となることが見込まれること
- ② 経営力向上及び経営規模の拡大を行うものとして、経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備
| 設備の種類 | 用途・細目 | 最低価額 |
|---|---|---|
| 機械装置 | すべて | 160万円以上 |
| 工具 | すべて | 40万円以上 |
| 器具備品 | すべて | 40万円以上 |
| 建物およびその附属設備 | すべて | 1000万円以上 |
| ソフトウェア | すべて | 70万円以上 |
類型別の申請ステップ
中小企業経営強化税制の申請は、どのように進めればよいのでしょうか。類型別に必要な手順は以下の通りです。
A類型
①設備メーカーに証明書の発行を依頼
設備を生産したメーカー等を通じて、工業会等に「生産性向上設備の要件」を満たすことを示す証明書の発行を依頼し、取得します。
②経営力向上計画を策定
①で確認を受けた設備を「経営力向上計画」に記載し、証明書の写しを添付して、主務大臣に計画申請します。
③設備取得
主務大臣の認定を受けた後、設備を取得します。
④税務申告
納税書類に、工業会証明書、計画申請及び計画認定書の写しを添付して、税務申告をします。
B・D類型
①税理士又は公認会計士に相談
確認申請書に必要事項を記入し必要書類を揃えて、公認会計士または税理士による計画の事前確認を受け、事前確認書を取得します。
②経済産業局に投資計画と事前確認書を提出・説明
本社所在地を管轄する経済産業局に、投資計画と①で取得した事前確認書を提出し、内容を説明します。
③経営力向上計画を策定
②で確認を受けた設備を経営力向上計画に記載し、計画申請書と、②の確認書と確認申請書(写し)を添付して、主務大臣に計画申請します。
④設備取得
主務大臣の認定を受けた後、設備を取得します。
⑤税務申告
納税書類に、確認書及び確認申請書の写しなどの必要書類を添付して、税務申告をします。
E類型
①税理士又は公認会計士に相談
事業者において投資計画を策定した上で、公認会計士または税理士に確認を依頼し、事前確認書を取得します。
②経済産業局に投資計画と事前確認書を提出・説明
本社所在地を管轄する経済産業局に、投資計画と①で取得した事前確認書を提出して内容を説明します。
③経営力向上計画を策定
②で確認を受けた設備を経営力向上計画に記載し、計画申請書と、②の確認書と確認申請書(写し)を添付して、主務大臣に計画申請します。
④設備取得
主務大臣の認定を受けた後、設備を取得します。設備取得後、中小企業等経営強化法施行規則の投資計画における供用事業年度の給与増加割合に関する報告書を、経済産業局に提出します。
⑤税務申告
納税書類に、確認書及び確認申請書、投資計画における供用事業年度の給与増加割合に関する報告書の写しなどの必要書類を添付して、税務申告をします。
活用・申請のポイント
中小企業経営強化税制を有効活用するため、以下のポイントに留意しましょう。
証明書と確認書は設備取得前に必要
中小企業経営強化税制の計画申請には、原則として、事前の「工業会等による証明書」や「経済産業大臣による確認書」の取得が必要です(※)。また、制度の認定には約1ヵ月がかかります。設備の取得や活用をスムーズに進めるために、余裕を持った申請計画を立てましょう。
経営力向上設備等は計画認定後に取得することが原則ですが、例外的に、経営力向上計画を申請する前に設備を取得する場合は、申請書到達日から遡って60日以内に設備を取得している必要があります。
中古品や修繕は対象外
中小企業経営強化税制の対象は、新品の設備の取得、製作、建設です。中古品の取得や設備の修繕には活用できないため、注意が必要です。
設備を使い始めた日が基準
制度の対象期間内かどうかの判断や、税務措置を受ける年度を左右する基準日もポイントです。中小企業経営強化税制を申請できるのは、対象期間内に導入した設備を「事業の用に供した」ケースです。設備の購入や設備の搬入日ではなく、生産などにその設備を使い始めたタイミングを指すため、注意しましょう。
積極的な設備投資に有効活用しよう!
中小企業経営強化税制は、税務面の優遇や投資計画の可視化によって、中小企業の経営力・生産性向上への投資を強く後押しする制度です。働きやすい環境作りの設備投資にも活用できるため、従業員の満足度アップや長期の定着、また採用面のメリットといった人材面の課題においても効果的です。より良い働き方を実現するために、中小企業経営強化税制を戦略的に活用してみてはいかがでしょうか?
【監修】
清水 誠太
株式会社シミセー / 代表取締役。中小企業診断士。株式会社東芝で調達バイヤー、製造業向けITシステムの技術営業を経験後、独立。製造業を中心に、中小企業の経営改善、販路開拓、業務改善、設備投資・制度活用、生成AI活用研修を支援。
株式会社シミセー 公式HP
Setchan製造業ブログ
右のフォームからお申し込みをお願いします。
お役立ち資料ダウンロードのリンクを記載したメールを返信いたします。


記事タイトルとURLをコピーしました!