 日本 - ソリューション・商品サイト
樹脂判別ハンディセンサー(RICOH HANDY PLASTIC SENSOR B150) ナレッジ 再生プラスチック調達を安定確保する戦略2026:垂直統合・長期契約・地域循環でサプライチェーンを守る
プラスチック資源循環
目次

再生プラスチックの需要が世界的に拡大する一方、原料となる廃プラスチックの回収量は需要に追いついていません。企業にとって「どこから買うか」よりも「いかに安定確保するか」が切実な問いになっています。
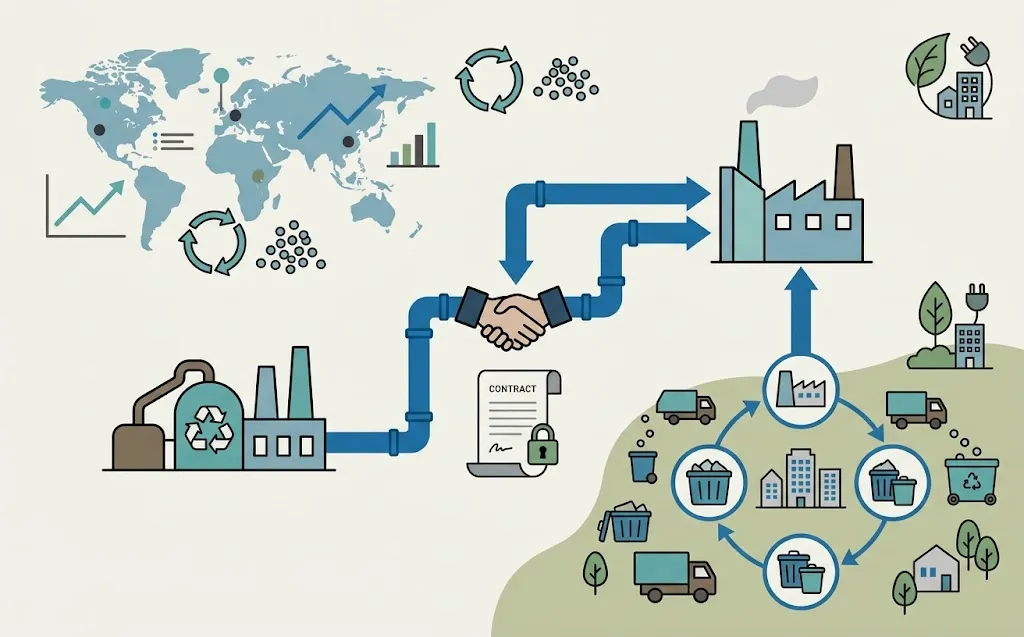
調達が滞れば、規制で求められるリサイクル含有率を満たせず製品を出荷できないリスクが生じます。この問いに対する有力な答えが、リサイクル業者への出資や長期買取契約による垂直統合、そして地域循環型の資源供給網の構築です。本記事では、再生プラスチック調達の安定確保に向けた戦略を、規制動向・垂直統合の事例・地域循環モデルの順に整理します。
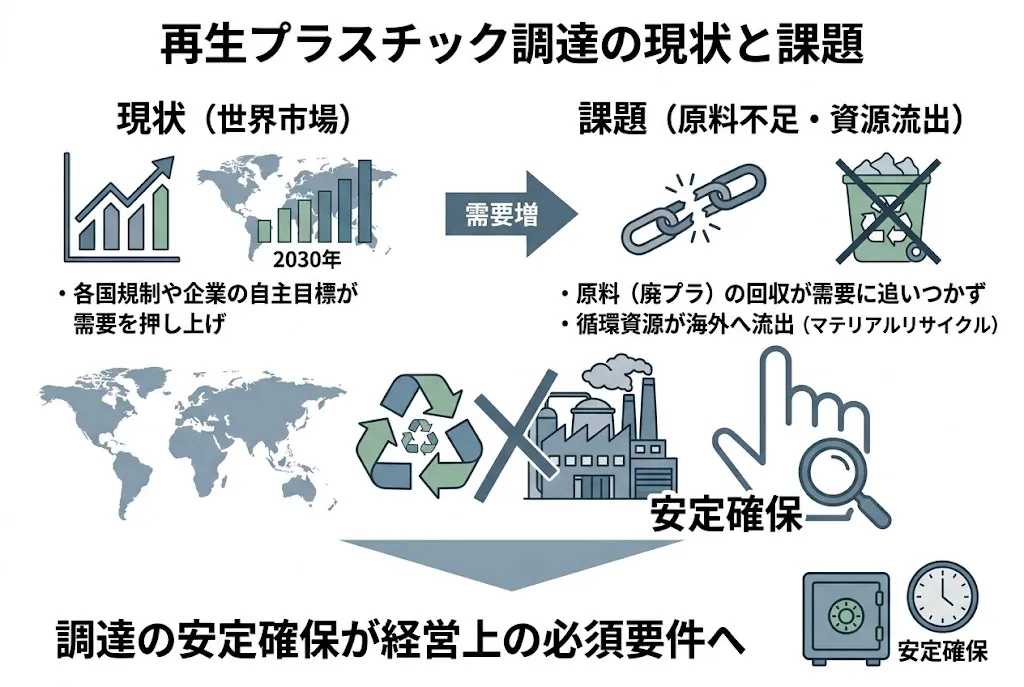
世界市場の規模と成長予測
再生プラスチック市場は急速に拡大しています。市場規模は2025年に約726.6億ドル、2025年に約649.6億ドルと予測されており、2030年には約880.5億ドルに達する見通しです。2025年から2030年の年平均成長率は6.27%と見込まれています(参照*1)。
この成長率は、各国の規制強化やブランドオーナーの自主目標が需要を押し上げていることを反映しています。しかし、市場が拡大するほど原料の奪い合いも激しくなるため、調達の安定確保を戦略的に設計する必要性が高まります。需要の伸びに対して供給がどの程度追いつくかが、今後の再生プラスチック市場の最大の論点です。
調達を不安定にする構造的要因
再生プラスチックの安定確保を阻む根本的な原因は、原料となる循環資源の回収構造にあります。循環資源は薄く広く不定期に発生し、回収率が伸び悩んでいます。経済合理性に基づくと金属資源は海外流出や埋立に向かいやすく、プラスチックなどは焼却が優位になりがちです。加えて、海外の輸出管理措置により循環資源の輸入にも課題があります(参照*2)。
国内では、廃プラスチックの約6割が熱回収に留まり、国内でマテリアルリサイクルされたプラスチックの約7割が輸出されています(参照*3)。
つまり、回収される量が少ないうえに、リサイクルされた素材の多くが海外へ流出している二重の構造的課題が存在します。この状態のまま需要だけが拡大すれば、国内で再生プラスチックを必要とする製造業が原料を確保できない事態が現実味を帯びてきます。
ナフサ供給リスクと再生材への波及
再生プラスチックの調達リスクは、バージン樹脂の原料であるナフサの供給動向とも連動します。中東依存の強いナフサは代替輸入で例年の8割を確保するものの、在庫は漸減見通しです。供給量の確保に加え、代替原料の品質差による製品バランスの歪みや、過剰発注に伴う流通の目詰まりも課題となっています(参照*4)。
バージン樹脂の供給が不安定になると、再生プラスチックへの代替需要が急増し、すでに逼迫している再生材市場にさらなる圧力がかかります。ナフサの供給リスクは直接的には化石由来プラスチックの問題ですが、再生材の調達計画を立てるうえでも無視できない要素です。調達先の多角化など供給網の構造的な強化が、バージン・再生の両面で求められています。

EU PPWRのリサイクル含有率義務
欧州連合の包装・包装廃棄物規則(PPWR)は2025年2月に発効し、2026年8月から適用が始まります。この規則はプラスチック包装に対して最低リサイクル含有率を義務づけています。2030年基準では、食品などに接触するPET包装で30%、PET以外の接触感受性包装で10%、使い捨て飲料ボトルで30%、その他のプラスチック包装で35%が求められます。2040年基準では、これらがそれぞれ50%、25%、65%、65%に引き上げられます(参照*14)。
欧州では自動車分野でも規制が進んでいます。2023年7月にはELV規則案が提案され、自動車の再生プラスチック最低含有率の義務化が盛り込まれました。環境省は、自動車製造業に対して高品質な再生プラスチックの流通量拡大が必要であり、日本国内で十分に発展していない再生プラスチック市場の構築が喫緊の課題であるとしています(参照*3)。
欧州向けに製品を輸出する企業にとっては、含有率の基準を下回った段階で市場から締め出されることを意味します。調達戦略を「努力目標」ではなく「必須の規制対応」として位置づけ直す転換点にあるといえます。
日本の改正法と産官学コンソーシアム
日本国内でも制度面の整備が進んでいます。内閣官房の資料は、一次資源の安定供給確保に加え、二次資源である再生材の質と量の確保および利用拡大を推進し、国際的な資源獲得競争で優位に立つことが日本の経済安全保障にも直結するとしています(参照*5)。
具体的な法制度としては、再生プラスチックの利用計画策定と定期報告を求める改正資源有効利用促進法が令和8年4月より施行されます。再生プラスチックの利用が増加するよう国としてモニタリングを行い、業界の実情を踏まえつつ対象事業者の範囲拡大や他の再生資源の対象追加を検討するとしています(参照*2)。
法的な報告義務が課されることで、再生プラスチックの利用実績は企業の重要な管理指標の一つになります。今後の利用拡大や対象事業者の拡大も見据えると、安定確保の仕組みづくりを早期に進めることが求められます。
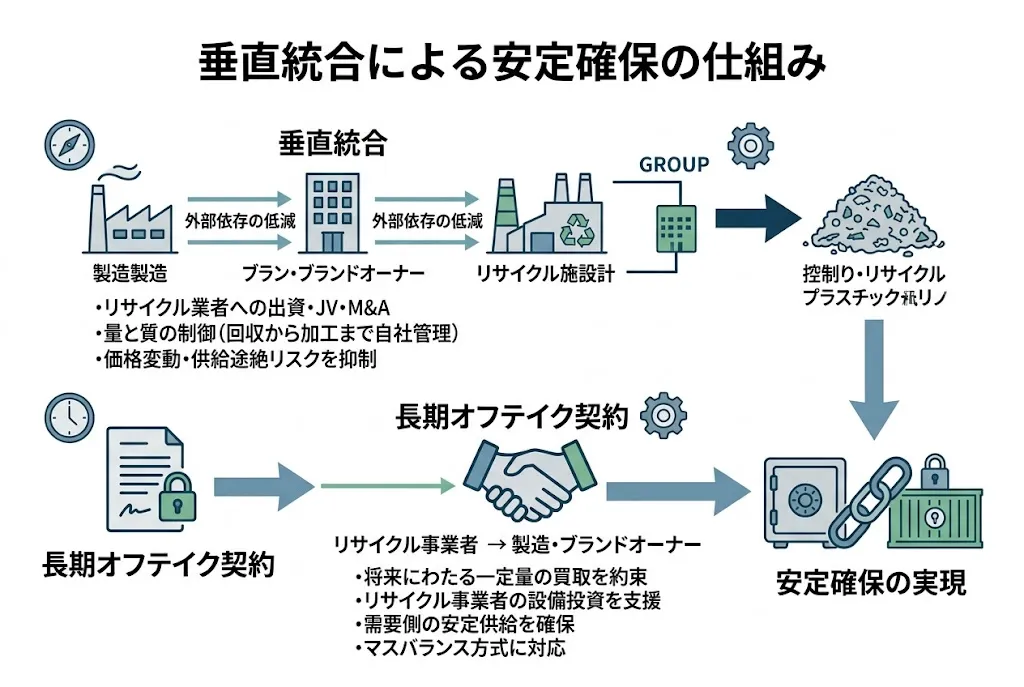
出資・JV・M&Aの類型と狙い
再生プラスチックの安定確保を実現する手段として、垂直統合が具体性を増しています。垂直統合とは、原料調達から製品製造までの工程を自社グループ内に取り込むことで、外部依存を減らす経営手法です。再生プラスチック分野では、ブランドオーナーや大手化学メーカーがリサイクル業者に出資する方法、合弁会社を設立する方法、あるいは買収によって一体化する方法が見られます。
市場調査では、再生プラスチック市場の拡大に伴い、原料の安定確保と販路の確立が重要な競争力になると指摘されています。特に、廃棄物の回収から選別、洗浄、再処理、ペレット化までを含むバリューチェーンを構築する事業者が、市場で優位性を持つと分析されています(参照*1)。
垂直統合の狙いは、原料の「量」と「質」を同時に制御することにあります。自社で回収から加工まで管理できれば、外部市場の価格変動や供給途絶のリスクを大幅に抑えられます。どの類型を選ぶかは、必要な投資額とリスク許容度、そして自社に不足する機能が何かによって決まります。
長期オフテイク契約の設計要点
垂直統合のもうひとつの柱が、長期オフテイク契約です。オフテイク契約とは、将来にわたって一定量の原料や製品を買い取ることをあらかじめ約束する取引形態を指します。この契約があることで、リサイクル事業者は設備投資の回収見通しを立てやすくなり、調達側は安定した供給を確保できます。
認証済みの使用済みプラスチック原料を指定するオフテイク契約が、設備投資の意思決定においてますます中心的な役割を果たしています。大手化学メーカーもケミカルリサイクル原料の長期調達を進め、マスバランス方式に対応した循環型製品の展開を支えています(参照*1)。
長期オフテイク契約を設計する際には、数量・価格の改定条件・品質基準・認証要件を明確に定めることが欠かせません。供給側と需要側の双方にとって経済合理性がある契約でなければ、途中で破綻するおそれがあるためです。
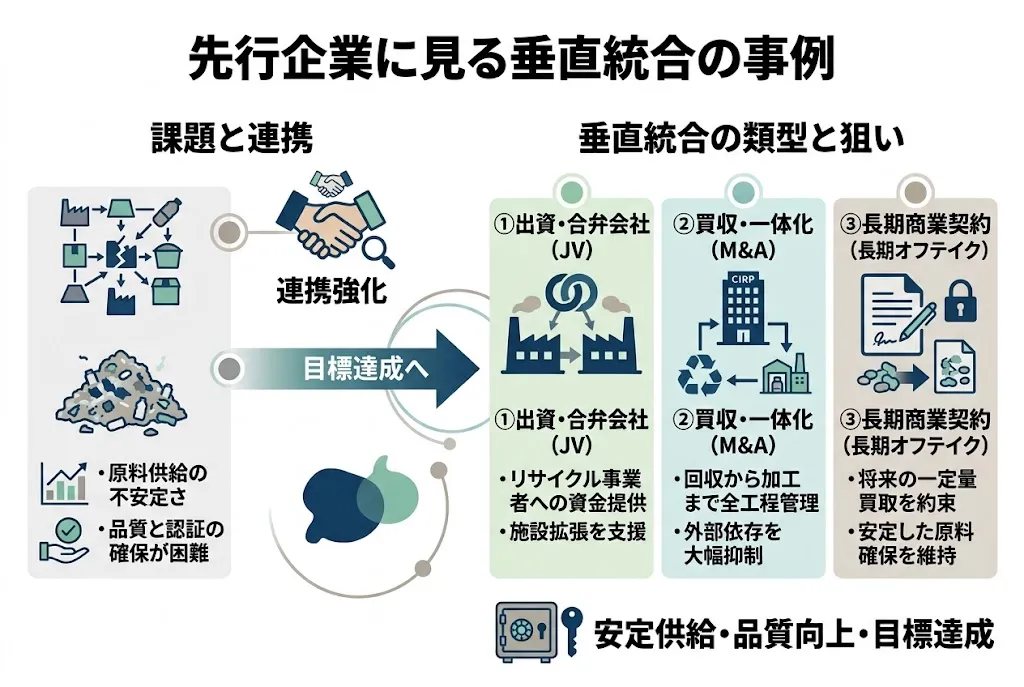
CPChem社×Nexus Circular社の投資連携
垂直統合の代表例として、CPChem社とNexus Circular社の連携があります。2021年12月、CPChem社の完全子会社であるSix Pines Investments LLC社がNexus Circular社へ出資し、ジョージア州アトランタの施設における生産拡大を支援しました。両社はさらなる拡張についても協議を継続しています(参照*6)。
この連携では長期商業契約も締結されています。Nexus Circular社は新設のケミカルリサイクル施設から、年間で相当量の循環型液体原料をCPChem社へ供給します。CPChem社は2030年までに年間10億ポンドの循環型ポリエチレンを生産する目標を掲げています(参照*6)。
出資と長期契約を組み合わせることで、原料の安定確保と事業拡大を同時に推進するモデルです。調達側が資本参加によりリサイクル事業者の成長を支え、その見返りとして優先的な供給を受ける構造になっています。
Borealis社×Reclay社Groupの原料確保
欧州では、Borealis社とReclay社 Groupの戦略的パートナーシップが原料確保のモデルとして知られます。この合意により、Borealis社はドイツで運営されるReclay社の拡大生産者責任(EPR)制度を通じて回収された軽量包装廃棄物を、安定的かつ確実に原料として入手できるようになりました(参照*7)。
回収された包装廃棄物はBorealis社自身のリサイクル工場で加工され、再生プラスチックの用途範囲を拡大しています。プラスチックリサイクルの価値連鎖において、回収と再生加工という異なる強みを持つ2社が補完し合う形態です(参照*7)。
EPR制度と連動した垂直統合は、制度が保証する回収量を直接的に自社の原料として確保できる点に特徴があります。回収の仕組み自体を押さえることで、市場での競合を回避しながら安定確保を実現しています。
BASF社×Braven社のケミカルリサイクル供給
BASF社とBraven Environmental社の供給契約は、ケミカルリサイクルによる垂直統合の事例です。両社は、混合プラスチック廃棄物から得られるケミカルリサイクル原料の供給契約を締結しました。この原料は、テキサス州ポートアーサーにあるBASF Total Energies Petrochemical社(BTP)の施設で化石資源の一部を代替します。Braven社はテキサス州テクサーカナに複数ユニットの施設を新設し、そこからBASF社へ供給する計画です(参照*8)。
また、飲料大手とリサイクル技術企業の連携事例もあります。リサイクルが難しいPET廃棄物から高品質の食品グレードPETを生産する独自技術の開発を支援するために、飲料大手がオランダの技術企業に融資契約を締結しました。この投資は、2030年までにパッケージの少なくとも50%をリサイクル素材で作るという目標を支えるものです(参照*9)。
いずれも、最終製品メーカーが川上のリサイクル工程に資金を投じることで原料を囲い込む垂直統合の構図です。技術開発段階の企業と組むか、すでに商業化済みの企業と組むかによってリスクの性質は異なりますが、長期的な供給確保を目指す方向性は共通しています。
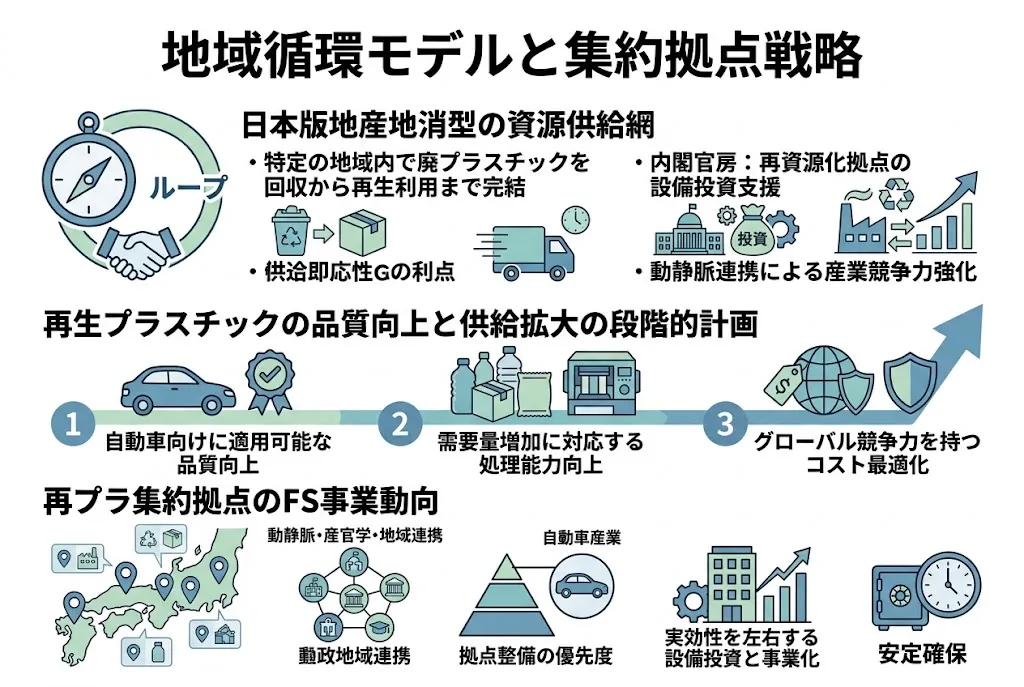
日本版地産地消型の資源供給網
垂直統合が企業単位の戦略であるのに対し、地域循環モデルは特定の地域内で廃プラスチックの回収から再生利用までを完結させる仕組みです。内閣官房は、再資源化拠点の構築に対する設備投資支援や制度的措置の検討を打ち出しています。製造業と資源循環産業の動静脈連携を促進することで、産業競争力を強化する方針です(参照*5)。
環境省の資料では、再生プラスチックの品質向上と供給拡大に向けた段階的な計画が示されています。フェーズ1では自動車向けに適用可能な品質への向上、フェーズ2では需要量増加に対応する処理能力の向上、フェーズ3ではグローバル競争力を持つコスト最適化を目指しています(参照*3)。
地域内で原料を集め、加工し、近隣の製造業に供給する地産地消型の循環は、輸送コストの削減と供給の即応性に利点があります。企業にとっては、垂直統合と地域循環の両方を組み合わせて調達経路を複線化することが、安定確保の実効性を高める手段になります。
再プラ集約拠点のFS事業動向
地域循環モデルを具体化する動きとして、環境省が公表した再生プラスチック集約拠点の実現可能性調査(FS)事業があります。西日本エリアではケミカルリサイクル(油化)による自動車向け再生プラスチックの安定供給体制構築を目的としたFSが進められています。中部圏では動静脈・産官学・地域連携による集約拠点構築のFS、中国四国地方では動静脈連携型の再生プラスチック集約拠点構築FS事業、東海・北陸エリアでは自動車等向けの集約拠点構想FSがそれぞれ採択されています(参照*10)。
これらのFS事業は、地域ごとの産業構造に合わせて再生プラスチックの供給拠点を設計する試みです。特に自動車産業が集積する地域では、高品質な再生材の需要が大きいため、拠点整備の優先度が高くなっています。FS段階の結果を踏まえて、実際の設備投資や事業化がどの程度進むかが、地域循環モデルの実効性を左右します。
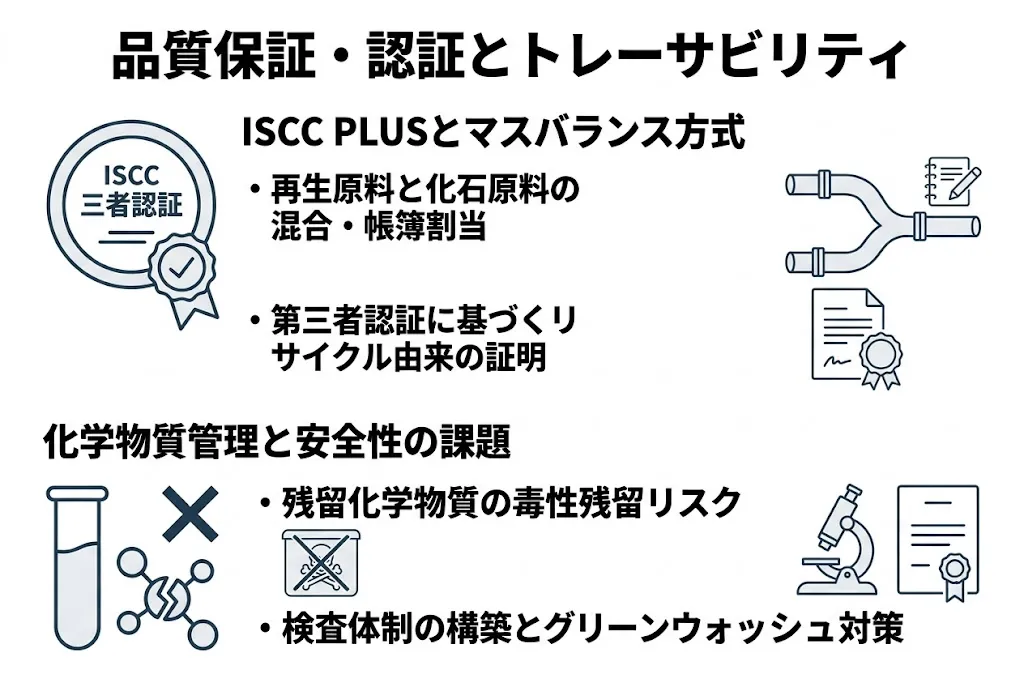
ISCC PLUS(国際持続可能性・カーボン認証)とマスバランス方式
再生プラスチックの調達において、品質と由来の証明は安定確保と同じくらい欠かせない要素です。マスバランス方式とは、再生原料と化石原料を混合して製造する工程で、投入した再生原料の割合を帳簿上で特定の製品に割り当てる手法です。BASF社はこの方式を採用し、第三者認証を受けたマスバランスに基づいてリサイクル由来の割合を特定の“Ccycled製品”に帰属させています(参照*8)。また、BASF社はマスバランス方式で製造された製品について、化石原料由来の製品と同等の性質を持つと説明しています(参照*15)。
既存のトレーサビリティ基盤をつなぐ形での分散型のデジタル製品パスポート(DPP)の実現は、情報連携の論点のひとつです。内閣府の戦略的イノベーション創造プログラム(SIP)計画では、市場関係者の新規参加を可能にするとともに、この分散型DPPの実現が不可欠であるとしています(参照*11)。
ISCC PLUSなどの認証は、再生プラスチックが食品接触や自動車部品といった厳格な用途で使用される際の前提条件です。認証を取得していない素材は、規制上の含有率算入が認められない場合があるため、調達段階で認証の有無を確認することが実務上の基本となります。
化学物質管理と安全性の課題
再生プラスチックには、バージン樹脂にはない固有のリスクがあります。OECDの報告書は、懸念される化学物質がリサイクルプラスチック中に残留・蓄積し、バージンプラスチックと比較して毒性が高まる可能性を指摘しています。しかし、再生材の化学的な含有成分を判定して安全性を担保することは困難です(参照*12)。
ISO 14021は製品の自己宣言型環境ラベルに関する要件とガイダンスを定めており、環境情報の伝達方法を統一し、正確性・関連性・検証可能性を求めることでグリーンウォッシュのリスクを低減することを目的としています(参照*13)。
化学物質管理は、調達した再生プラスチックが最終製品の安全基準を満たすかどうかを左右します。特に食品接触用途や自動車内装材では、残留化学物質の検査体制を調達仕様に組み込むことが求められます。
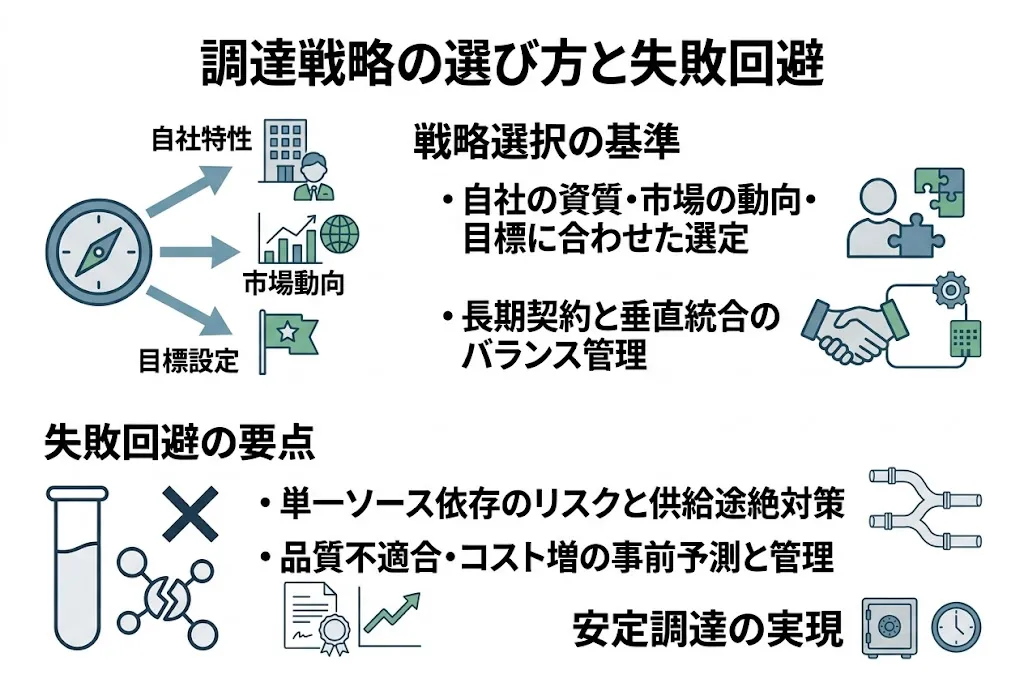
自社に適した統合度合いの判断基準
垂直統合の度合いは、すべての企業が同じ水準を目指すべきものではありません。市場分析では、原料の安定確保やサプライチェーンの掌握が競争力の源泉になると指摘されています。特に、回収から選別、洗浄、再処理、ペレット化までを含むバリューチェーンを構築する事業者は、市場で優位性を持つと分析されています(参照*1)。もっとも、すべての企業が同程度の垂直統合を行う必要があるわけではありません。自社の年間使用量が限定的であれば、長期オフテイク契約のみで十分な安定確保が実現できる場合もあります。大規模な出資やM&Aに踏み切る前に、自社が必要とする再生材の種類・量・品質水準を棚卸しし、それに見合った統合の深さを選ぶことが出発点です。出資型・パートナーシップ型・契約型のいずれも事例があるため、投資余力とリスク許容度に応じて組み合わせを検討する必要があります。
典型的な失敗パターンと注意点
調達戦略の設計では、供給側の技術的・経済的な制約を見落とすと失敗につながります。OECDの報告書は、包括的な化学分析が可能な検査体制を構築するには高額な初期投資と高度な専門人材の継続的なコストがかかる一方、自動化の選択肢は限られていると指摘しています。また、単一の分析手法ではリサイクルプラスチックに含まれるすべての物質を検出することはできません(参照*12)。
ナフサの代替調達でも同様のリスクがあります。軽質ナフサへ原料を代替した場合、品質の違いによって分解時に得られる製品の比率が変わり、製品バランスの歪みが生じます。中東からの供給不足を補う代替調達が、別の製品の供給不足を引き起こすリスクにつながるため、原料構成の変化による影響を十分に考慮する必要があります(参照*4)。
品質検査体制の過小評価や、代替原料への安易な切り替えは、結果として安定確保を損なう典型的な失敗パターンです。契約締結前に供給者の検査能力や原料特性を実地で確認し、品質リスクを契約条件に反映させることが欠かせません。
再生プラスチック調達の安定確保は、規制対応と経済安全保障の両面から製造業にとって避けられない経営課題です。垂直統合による原料の囲い込み、長期オフテイク契約による供給の可視化、そして地域循環モデルによる調達経路の複線化が、現時点で有効な戦略の柱となります。
どの戦略を採用するにしても、自社の使用量・品質要件・投資余力を起点に設計することが前提です。認証や化学物質管理など品質面の条件を調達仕様に織り込みながら、供給者との関係を中長期で構築していくことが、安定確保の実現につながります。
再生プラスチック調達・安定確保・垂直統合を実現するには、正確な樹脂判別と迅速な分別が不可欠であり、現場での識別精度向上がマテリアルリサイクル加速の鍵となります。データ登録やカスタマイズによる現場適応も重要です。
環境保全や自然再興への取り組みを求められる今、私たちは正しいリサイクルの知識を持ち、マテリアルリサイクルを進められるように努力することが必要です。
では、どうすれば、マテリアルリサイクルを加速させることができるのでしょうか。さまざまな種類があるプラスチックを正確に分別できれば、マテリアルリサイクルが加速します。
そのお役に立てるデバイスとして「樹脂判別ハンディセンサー」を開発しました。リコーの樹脂判別ハンディセンサーを使用すると、13種類の主なプラスチックを簡単に識別することができ、さらに最大100種類までのデータを登録してカスタマイズすることが可能です。
日々様々なシーンで利用しているからこそ、しっかり判別して再利用率を高め、環境にやさしい使い方をしていきましょう。
樹脂判別の仕組みと製品仕様はカタログでご覧いただけます。
-
*1
-
*2
-
*3
-
*4
-
*5
-
*6
-
*7
-
*8
-
*9
-
*10
-
*11
-
*12
-
*13
-
*14
-
*15


本コラムは、AI技術を活用して情報収集および作成を行っております。掲載の際は、別の検証システムによるファクトチェックを行い、情報の正確性向上に努めております。